
數十年來,臺灣電子與半導體製造商的出口策略多採用單一據點模式,通常直接將產品從臺灣境內的自由貿易區出口至全球客戶。
如今,地緣政治壓力、客戶對降低供應鏈風險的要求,以及日益上升的自由貿易區成本,正重塑區域供應鏈。許多臺灣電子、半導體及 AI 硬體製造商開始將倉儲與配送作業轉移至新加坡及馬來西亞。
這些市場的吸引力相當明顯:成熟的基礎設施、完善的全球運輸連結,以及鄰近快速成長的東南亞市場。然而,實際情況並不只是「生產基地南移」這麼簡單。成功的企業正在建立由兩個國家共同組成的協作網路,而不只是單純搬遷倉庫。以下將探討這項轉變背後的主要因素、政策與合規要求,以及如果缺乏周全規劃,這項策略可能面臨哪些問題。
從單一出口據點轉向新加坡—馬來西亞雙據點模式
與其依賴成本高昂的單一自由貿易區,許多製造商開始採取雙國家策略:新加坡為戰略據點,馬來西亞則負責實際營運。
新加坡作為高價值決策、成熟製程特殊晶片製造,以及金融與合規作業的中心,企業架構規劃、研發協調及特殊晶片生產等活動皆可在此進行。
馬來西亞則以檳城及柔佛一帶為主要據點,作為大規模委外半導體封裝測試及實體物流作業的基地,兩個市場之間則透過跨境卡車運輸相互連結,讓零組件與成品持續流動。企業也可靈活運用海運與空運,在成本效益與運輸時間之間取得平衡。
由於新加坡具有獨特的條件,因此在此模式中扮演特定的角色。新加坡是專為東南亞在地市場以及高價值半導體與 AI 硬體供應鏈打造的區域科技中心,而非存放大量庫存的地點。
中菲行在中國、東南亞及新加坡的物流網路,正體現這種雙市場模式。透過穩定的運輸班次,在檳城與新加坡等據點之間運送貨物,企業不必在速度較慢的海運與成本較高的空運之間二選一。
協助亞洲全球電子產品經銷商提升效率
一家名列《財富》500 強的全球電腦與科技設備分銷商,在新加坡及馬來西亞的物流中心進行混合貨物整合,其中一條重要貨運路線連接新山的供應中心與中菲行的新加坡貨運站。中菲行透過倉儲與配送流程數位化,包括貨物艙單資料整合、行動掃描及全天候追蹤,將配送週期從兩天縮短至半天。在處理逾60萬箱貨物的同時,維持了99.99%的準確率。閱讀完整案例
從成本較高的自由貿易區轉向其他選項
成本是推動這項轉變的重要因素。傳統自由貿易區可提供關稅遞延及製造靈活度,但同時也伴隨較高的設置成本及更嚴格的法規監管。隨著供應鏈逐漸分散至更多國家,而非集中於單一國家,合理化這些營運成本也更加困難。
因此,企業開始更審慎地根據貨物特性選擇合適的倉儲模式。保稅倉庫提供較簡單且成本較低的設置,適合存放貨物、集貨及遞延關稅;若企業需要實地進行貨物加工或製造,則較適合自由貿易區。在馬來西亞,自由商業區(FCZ)則提供類似且更具成本效益的替代方案,因此中菲行在馬來西亞的倉庫設於自由商業區內,協助客戶延後或避免支付關稅,同時不必承擔完整自由貿易區的營運成本。相比於選擇成本最高的方案,根據實際需求選擇適合的模式,往往是製造商控制當地倉儲成本最有效的方式。
政策紅利:租稅協定與全球最低稅負制
稅務政策也正在改變企業的布局考量。臺灣與新加坡於 2025 年底簽署新的所得稅協定,並於 2026 年 2 月 13 日生效,自 2027 年 1 月 1 日起全面適用,取代在 1981 年簽訂的租稅協定(中華民國外交部)。
根據新協定,股利及權利金的扣繳稅率上限降至 10%,利息的扣繳稅率上限也設為 10%,可有效降低企業在兩地之間進行跨境交易的資金流動成本。管理服務費目前被歸類為營業利潤,而非另列為被動所得類別,因而降低關係企業間服務安排產生雙重課稅的風險。
不過,這項協定也有一項限制。間接稅額抵免及視同給付稅額抵免設有三年落日條款(2027–2029 年),相關抵免將於 2030 年停止,促使臺灣企業建立當地實質營運據點,而不能無限期依賴稅務抵免機制。
一項更大的結構性轉變也強化對在地實質營業行為的要求:作為 BEPS 2.0 架構的一部分,OECD 全球最低稅負制要求大型企業集團維持至少 15% 的有效稅率,目前新加坡及馬來西亞均已全面實施。
在這套制度下,過去單純依賴租稅優惠的做法已不再適用。企業現在需要具備真正的實質營業行為,包括當地薪資支出、有形資產投資及實際營運據點,才能合法保留相關稅務優惠。實務上,這代表製造商對物流與倉儲的決策,不只是供應鏈問題,也是稅務策略的一環。
因應 ESG 與數位合規要求
除了稅務政策之外,全球品牌客戶也正對供應鏈提出要求。Apple 與 Nvidia 等企業對供應商的碳足跡都有嚴格要求,而新加坡及馬來西亞正發展成為亞太地區綠色航線與低碳物流基礎設施的領導者,其中新加坡樟宜機場的新加坡機場物流園區(ALPS)永續設施便是一項代表性案例。
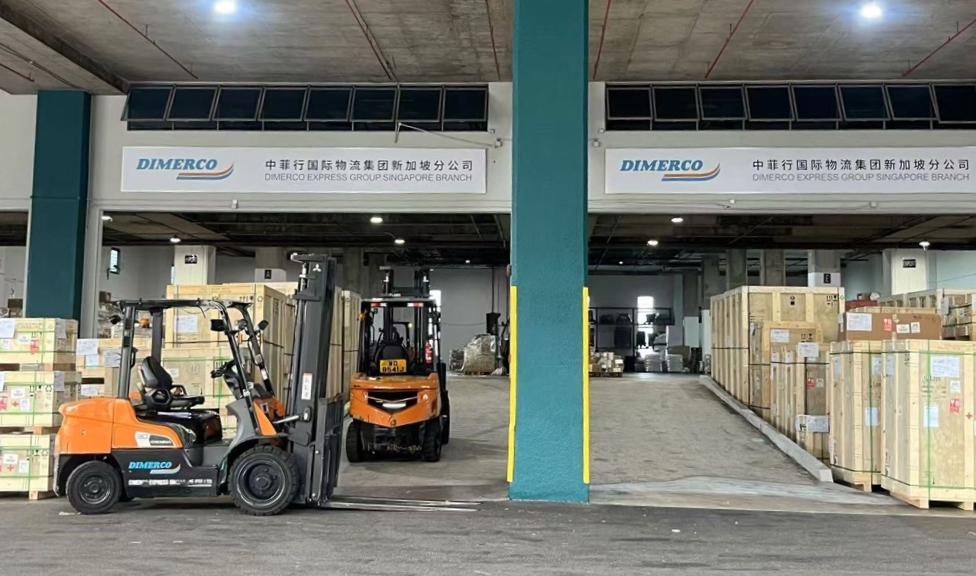
中菲行的物流中心位於新加坡機場物流園區內,占地 35,000 平方英尺,也是這個生態系統的一環,專為 AI 硬體、半導體設備及電子產品所帶動的特殊且永續倉儲需求而建置。
另一項較不易被注意到的合規要求也正在形成。隨著馬來西亞推出全國電子發票系統,企業的 ERP 與倉儲管理系統需要與當地稅務機關進行緊密串接。若能妥善完成整合,便能讓資金流、資訊流與實體物流保持同步;若整合不當,則可能面臨罰款,進而侵蝕原本希望透過這項策略節省的成本。
為什麼新加坡與馬來西亞的產業聚落如此重要
如果沒有背後的實際產業製造能力,這些條件都無從發揮作用。新加坡約占全球晶片產量的 10%,並掌握全球半導體製造設備約 20% 的價值,在汽車、物聯網及成熟製程特殊晶片領域尤其具備優勢,同時擁有專門的晶圓廠園區及完善的智慧財產權保障。
另一方面,馬來西亞約占全球半導體封裝、組裝與測試(ATP)的13%,且為全球第六大半導體出口國;檳城與柔佛的產業聚落提供製造工廠及物流據點所需的土地與具成本效益的自由商業區。
新加坡與馬來西亞的產業實力凸顯雙據點模式並不只是為了節稅,而是建立在多年累積而成的產業專業分工上。中菲行透過在臺灣、新加坡、馬來西亞及中國的半導體物流服務,支援這個產業生態系,管理時效性高的備品及超大型資本設備貨物等各類需求。
企業不應忽視的成本、人才與邊境風險
這項轉變並非沒有代價,製造商在布局之前,應充分了解其中的風險與成本。
新加坡存在資源限制:房地產及自動化倉庫的建置成本極高,半導體無塵室的水電成本也高,以及因 COMPASS 制度對外籍勞工的嚴格配額限制而推高的人力成本。馬來西亞則面臨自身人才缺口:高技術工程師常因較高的薪資而轉往新加坡,導致當地人才不足;此外,馬來西亞的產業聚落優勢主要集中於後段封裝與測試,前段 IC 設計及研發相對不足。兩國也高度依賴新柔長堤,日常交通壅塞及反覆的海關查驗可能讓原本預期能順暢進行的跨境運輸延誤數小時。
臺灣企業轉向新加坡與馬來西亞,不只是為了優化物流成本,也是因應客戶要求分散供應鏈風險。若缺乏周全的物流網路規劃,企業可能因客戶壓力而被動設置據點,最終反而增加庫存持有成本與運輸費用,無法實現原本預期的效率提升。
供應商管理庫存(VMI)模式是一種經驗證實有效的方法。供應商將庫存存放於保稅設施內,工廠再依需求取出,有助企業在擴大物流網路的同時維持精實的庫存。同樣地,了解亞洲保稅倉庫如何改善現金流,也能協助製造商在增加物流據點時,避免不必要的資金占用。
如何優化倉儲策略
正在評估這項轉變的製造商可以應用以下幾項實務原則:
- 根據貨物特性選擇適合的設施,而非採用預設方案。 保稅倉庫、自由貿易區及自由商業區各有不同用途。應根據貨物價值、加工需求及配送模式選擇適合的方案,而非沿用過去做法。
- 為跨境運輸的不確定性預留彈性,非以最佳情況估算時程。對於依賴新柔跨境運輸的即時生產(JIT)排程,應預留足夠的緩衝時間。
- 及早做好系統準備以因應合規變化。WMS 與 ERP 應及早與馬來西亞電子發票系統進行整合,不應等制度上線後才著手。
- 將去風險化視為網路設計的一部分,而非被動回應。經過周全規劃,並以實際庫存與成本模型為依據的雙據點策略,相較於因應客戶需求而臨時調整,更能發揮成效。
中菲行在臺灣、新加坡及馬來西亞皆設有營運據點,並提供保稅倉儲、自由貿易區與自由商業區設施,以及專業的跨境卡車運輸網路,讓製造商具備執行雙據點策略所需的基礎設施,無須自行逐一整合各項資源。
布局新加坡與馬來西亞的考量因素
轉向新加坡與馬來西亞並不是單純的據點搬遷,而是重新設計臺灣製造商在兩個互補的市場間的決策、生產與配送規劃。若規劃得當,企業可善用租稅協定的實質改善、成熟的產業專業分工,以及日益提高的永續要求;若規劃不周,則可能只是在新的地點重現企業原本希望解決的成本與庫存問題。
如果您正在評估新加坡—馬來西亞的倉儲策略,歡迎與中菲行專家聯繫,共同規劃符合您的產品、客戶及合規要求的物流網路。
