- 美國聯邦機關正加強合作,聯手查緝貿易詐欺。
- 即使委託報關行辦理申報,進口商仍須對海關申報資訊的準確性負責。
- 執法風險不只涉及關稅,也可能延伸至民事、刑事、強迫勞動及供應鏈問題。
- 進口商應加強盡職調查、文件管理,以及辨識和改正合規問題的程序。
未來,海關合規的關鍵不只是把進口申報做對,還要能證明申報正確,並證明企業在發現問題時,已採取合理措施查明及改正。
2026 年 7 月,美國司法部(DOJ)與國土安全部(DHS)透過貿易詐欺專案小組,發布了《貿易詐欺執法資源指南》。美國政府稱,這是首份針對跨境貿易合規與執法建立全面架構的指南。
這份指南旨在協助企業了解自身的海關義務,以及政府可運用的執法工具。
對進口商而言,更值得注意的是,它揭示司法部、國土安全部、美國海關暨邊境保護局(CBP)及其他聯邦機關,正如何看待及處理海關違規行為。
貿易合規已不只是繳納正確關稅的問題。
執法機關愈來愈將其視為防範詐欺、保障稅收、維護國家安全、防止強迫勞動、保護公共安全,以及落實企業責任的一環。
為什麼進口商應重視這份指南?
這份指南顯示,海關執法正從傳統的 CBP 行政執法,轉向跨機關協調的民事與刑事執法。
貿易詐欺專案小組於 2025 年 8 月成立,目前已有近 500 名律師參與。該小組表示,成立不到一年,民事與刑事案件所涉及的追繳款項、罰款、沒收財產及公開起訴案件的損失金額,合計已超過 10 億美元。CBP 也指出,本會計年度的商業貿易相關罰款已超過 21 億美元。
政府對貿易詐欺的認定範圍更廣
這份指南涵蓋基本的進口申報流程、登記進口商與報關行的責任、申報後的作業,以及多種貿易執法權限。
| 合規領域 | 詐欺與違規行為舉例 |
|---|---|
| 海關申報 | 虛假或不準確的進口申報、低報貨值、錯誤的稅則歸類 |
| 原產地與運輸路線 | 虛報原產地、非法轉運 |
| 關稅與貿易救濟措施 | 規避反傾銷稅及反補貼稅、規避 301 條款及其他貿易救濟關稅、虛假退稅申請 |
| 貿易文件與交易相關方 | 濫用自由貿易協定優惠、虛假艙單、利用空殼公司、報關行涉及詐欺 |
| 負責任採購與產品合規 | 強迫勞動、違反產品安全規定、偽造安全或環境認證 |
只關注稅則歸類、貨值與關稅繳納,已不足以因應目前的合規要求。政府正以更廣的角度檢視進口活動。
在 CBP 於 9 月舉辦的年度貿易高峰會上,一名官員告訴與會者,政府不再將進口視為一項權利,而是一項特許。
會中也敦促進口商確保合規、進行適當的盡職調查,並了解規範美國進口活動的各項貿易法律與規定。
登記進口商仍是責任核心
指南從進口申報流程談起,強調將貨物進口至美國所涉及的責任。
這些責任包括提供給 CBP 的資訊、申報內容的準確性、佐證文件,以及申報後的相關作業。
指南再次確認美國海關合規的一項基本原則:登記進口商負有最終責任,必須盡合理注意義務,並向 CBP 提供準確資訊。
進口商仍須掌握哪些事項?
報關行可以準備及傳送進口申報資料,但進口商需要建立適當的內部控管,確保提供給報關行的資訊準確且完整。
CBP 也強調,進口商應對供應商及第三方提供的資訊進行盡職調查。
進口商必須了解適用於自身交易的海關法律與規定,並採取適當措施遵循。
如果政府啟動稽核或調查,刻意不去了解相關事實或要求,未必能成為企業免責的理由。
隨著執法力度提高,這一點尤其重要。
《虛假申報法》帶來的風險
新指南中最值得注意的內容之一,是對《虛假申報法》(False Claims Act,FCA)的討論。
過去,許多海關違規行為主要透過行政執法處理,例如追繳關稅、要求支付約定損害賠償金、依第 1592 條處罰,以及採取其他 CBP 救濟措施。
但政府目前的執法方式顯示,某些行為也可能引發《虛假申報法》下的民事訴訟,使企業面臨高得多的財務風險;部分案件甚至可能進入刑事程序。
《虛假申報法》可適用三倍損害賠償及民事罰款。該法亦設有吹哨者機制,允許私人當事人代表政府提起特定訴訟,並可能獲得部分追繳款項。
這為企業增加了另一層執法風險。
掌握涉嫌貿易詐欺資訊的員工、供應商、競爭對手或其他人士,可能因財務誘因而向政府舉報。
因此,海關合規不能只由貿易或物流部門關注。企業應確保相關管理團隊了解違規可能造成的財務及營運風險。
刑事執法與供應鏈下游風險
指南說明,多項刑事法律可能適用於貿易相關不法行為,包括向海關提供虛假陳述、走私、詐欺、洗錢及其他違法行為。
這些法律的適用對象也可能超出傳統的登記進口商。在特定情況下,明知貨物是非法進口,卻仍接收或銷售該貨物的其他相關方,也可能成為執法對象。
貿易合規風險因此可能沿著供應鏈向下延伸,即使企業並非該筆交易的登記進口商,也不能忽視。
對最終收貨人,以及依 完稅後交貨(DDP)條件採購的企業而言,這點尤其相關。即使由另一方負責進口,企業若忽略交易中的警訊,也不一定能免於執法風險。
企業應了解由誰負責進口貨物、貨物如何申報,以及交易細節是否存在合規疑慮。
強迫勞動仍是執法重點
防止強迫勞動,是政府貿易執法策略中的另一項優先事項。
指南討論 CBP 依《關稅法》第 307 條所享有的權限、暫扣令與認定,以及《防止強迫維吾爾族人勞動法》(UFLPA)與 UFLPA 實體清單。
這些措施使供應鏈可視性與盡職調查更加重要。進口商可能需要追溯供應鏈,並保存足夠文件,證明進口貨物與強迫勞動無關。
UFLPA 實體清單已擴及鋁、PVC、海鮮、鋼、銅、鋰、電子產品及其他產業,進一步顯示政府將持續加強強迫勞動執法。
在 CBP 近期舉辦的貿易高峰會上,高階官員也強調,不了解第二、第三及第四層供應商會帶來風險。若進口商只調查直接供應商,供應鏈盡職調查可能存在重大缺口。
CBP 也計畫更多運用人工智慧等技術,辨識供應鏈更下游環節的強迫勞動跡象。
進口商應檢視哪些資訊?
企業應確認自己如何評估以下事項:
- 供應商
- 製造商
- 第二、第三及第四層供應商提供的原物料
- 生產地點與所有權結構
- 原產地資格
- 供應鏈中介方
- 可追溯性文件
如果其他資訊已顯示警訊,單憑一份供應商證明可能並不足夠。
企業不應讓 CBP 比自己更了解自身供應鏈。
因強迫勞動疑慮而遭暫扣的貨物,可能進一步影響庫存水位、生產排程及對客戶的交貨承諾。
企業應在下訂單之前辨識供應鏈中的強迫勞動警訊,避免問題擴及整體業務。
政府執法策略的三大主軸
指南大致圍繞以下三項政府關切的利益,說明貿易執法方向:
-
- 美國財政與國家安全
政府希望確保企業繳納依法應付的關稅及其他款項,並落實旨在保護美國國家安全的貿易救濟措施。執法範圍包括低報貨值、錯誤歸類、虛報原產地、規避關稅、規避反傾銷稅與反補貼稅,以及其他意圖減少海關稅負或規避美國貿易法律的手法。 - 公共安全
政府也關注可能對健康或安全造成風險的產品,包括須符合產品安全、環境或其他法規要求的貨物。虛假認證或申報不完整,可能引發超出關稅範圍的後果。 - 強迫勞動
政府持續將強迫勞動列為執法重點,並投入資源與技術,以辨識及防止國際供應鏈中的強迫勞動問題。
- 美國財政與國家安全
這對海關合規計畫意味著什麼?
這份指南提醒進口商,應重新檢視自身的海關合規計畫。
健全的合規計畫不能只問:
「我們繳納的關稅金額是否正確?」
還應進一步問:
「我們能否證明提供給政府的資訊準確、完整,並有適當文件支持?」
這需要企業在傳統海關合規領域建立適當控管,包括:
- 稅則歸類
- 貨物估價
- 原產地與產地標示
- 紀錄保存
- 自由貿易協定優惠申請
- 反傾銷稅、反補貼稅等貿易救濟措施
- 強迫勞動風險與供應鏈追溯
- 其他相關政府機關(例如 FDA 或 CPSC)的規定及產品安全
- 包括 CTPAT 在內的供應鏈安全要求
近期未針對這些領域進行缺口分析的企業,應考慮檢視自身最大的合規風險所在。
書面政策與正式記錄的作業程序,也有助於證明企業如何履行海關責任、處理已發現的風險。
若內部資源或專業能力有限,外部專業支援可協助評估缺口、強化控管,並處理優先合規事項。
應更重視交易警訊
政府執法方式帶來的一項重要啟示,是企業必須辨識並回應警訊。
進口商可能沒有蓄意參與詐欺;但如果企業已接觸到顯示交易可能有問題的資訊,卻未調查或處理,政府對該行為的認定可能有所不同。可能的警訊包括:
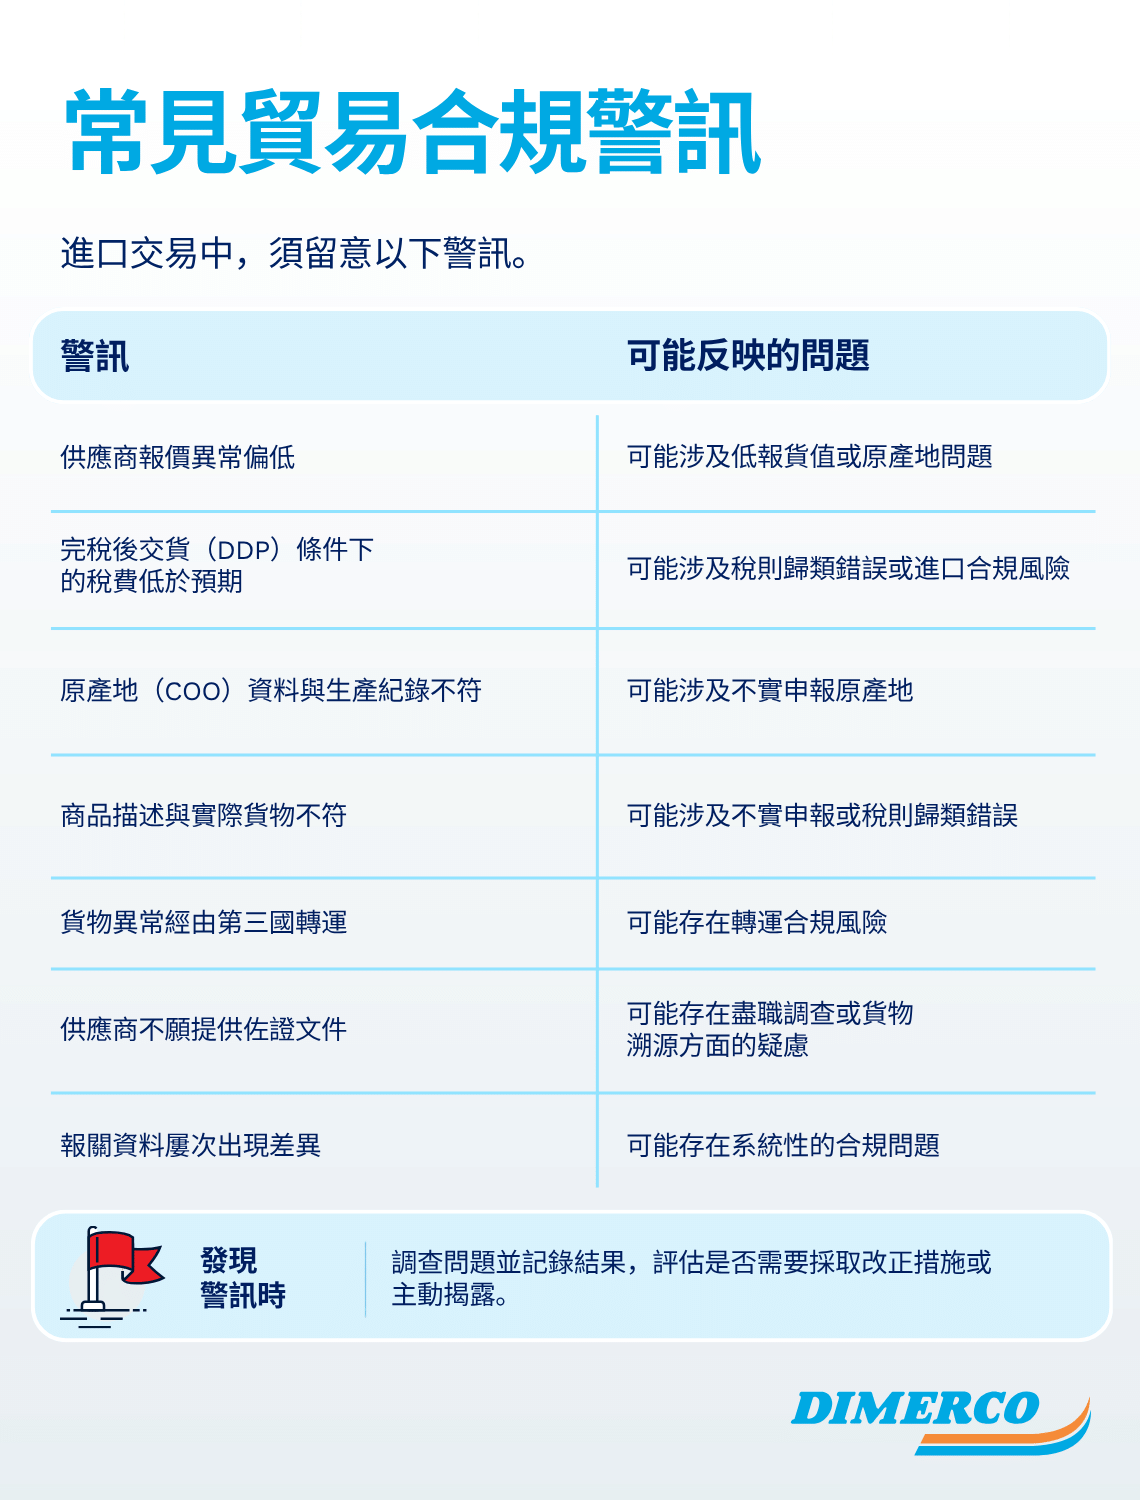
面對警訊,不能只是完成申報,然後期待不會出事。
企業應啟動調查,並留下合規處理紀錄。CBP 在近期貿易高峰會上再次表示,期望進口商迅速通報發現的差異。
若企業在 CBP、國土安全部或司法部發現問題前,迅速透過自願揭露或其他可接受方式通報差異,可降低後續影響。
文件紀錄愈來愈重要
新指南的一項核心訊息是:企業必須能證明自己在何時知道什麼,以及得知問題後採取了哪些行動。
因此,企業應妥善保存下列事項的相關文件:
- 政策與作業程序
- 供應商盡職調查
- 稅則歸類決策
- 貨物估價方法
- 原產地判定
- 自由貿易協定資格判定
- 零組件追溯與強迫勞動風險審查
- 反傾銷稅與反補貼稅相關研究
- 產品安全審查
- 提供給報關行的指示
- 進口申報文件
- 內部合規檢查與稽核
- 更正紀錄及申報後採取的措施
發現問題後迅速調查、更正並補救的企業,與一再忽略相同問題的企業,所處情況截然不同。
完整的文件紀錄有助於證明企業採取過哪些措施,也能支持其遵循 CBP 的紀錄保存要求。
進口商現在應該做什麼?
新指南提供了充分理由,讓企業對海關合規情況進行一次全面檢查。進口商至少應考慮採取以下措施。
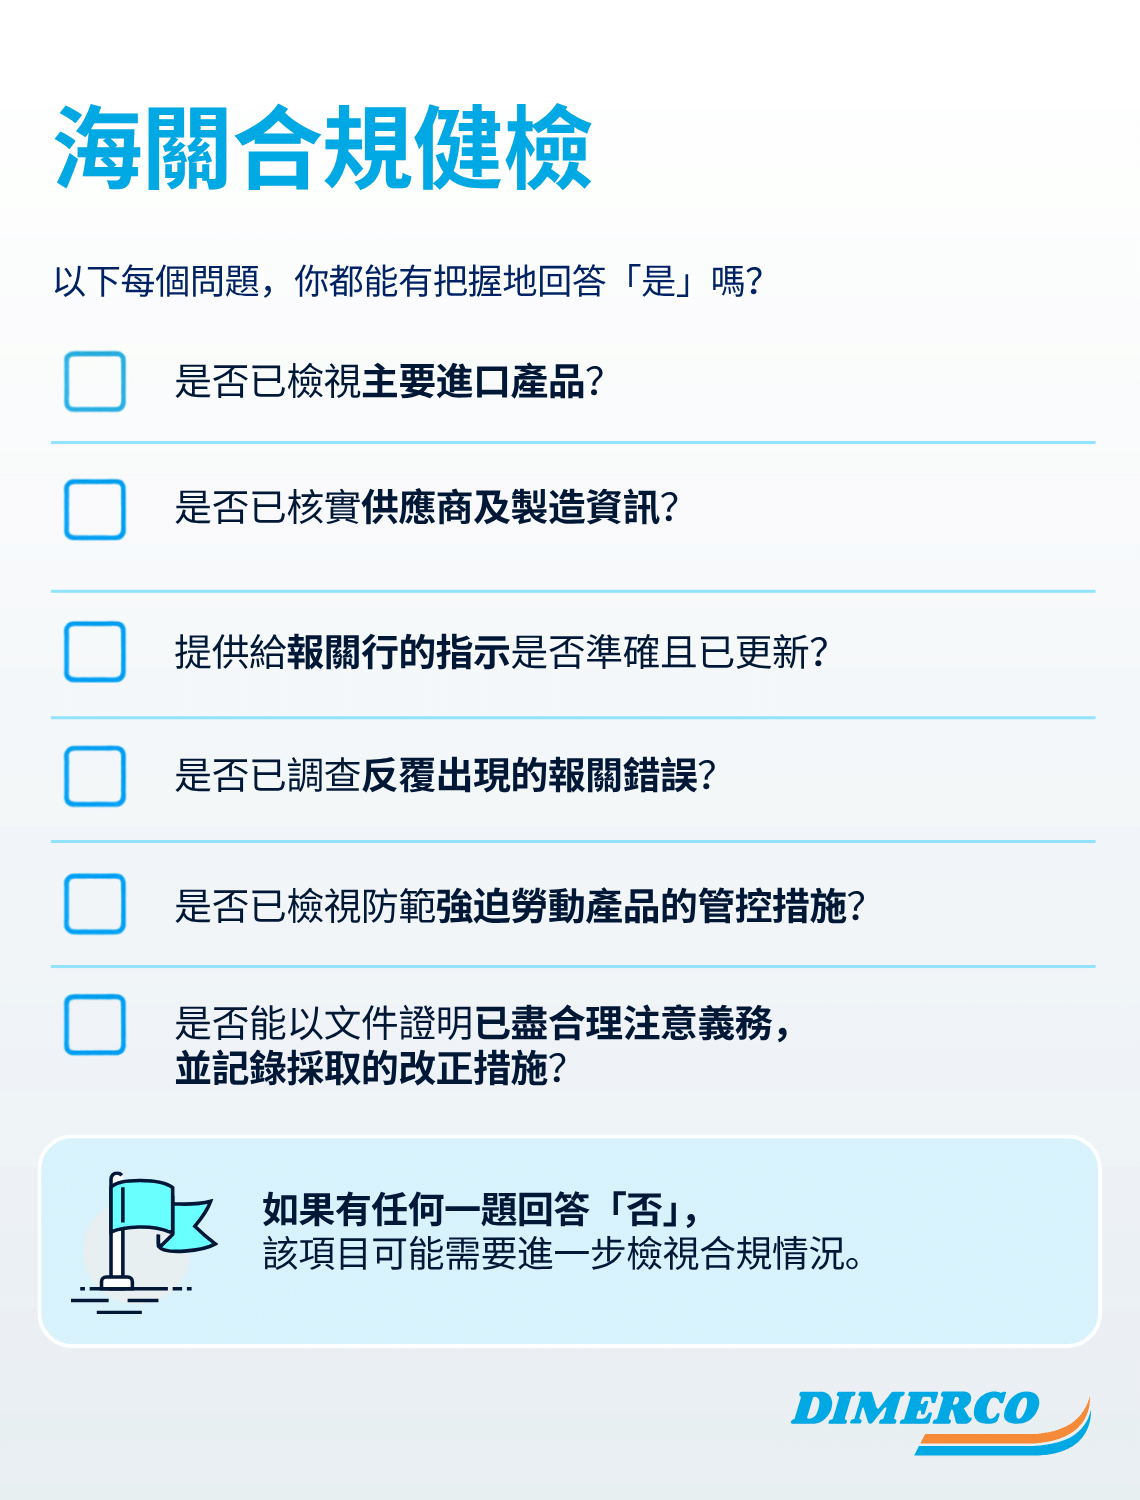
進口商應優先採取的行動
-
- 檢視主要進口產品
確認重點產品的稅則歸類、貨值、原產地、自由貿易協定資格、其他相關政府機關的要求,以及適用的貿易救濟措施。對風險較高或較複雜的產品,考慮進一步審查。外部專業意見也可能協助企業在合規前提下,找出管理關稅成本的機會。 - 檢視供應商
確保供應商資訊為最新資料,並核實製造地點與供應鏈;對相關海外供應商及製造商進行適當審查 - 找出反覆出現的錯誤
若同一問題需要多次更正,可能代表內部控管存在系統性缺失。企業應檢視根本原因、視需要更新控管措施,並考慮定期稽核高風險領域。 - 檢視提供給報關行的指示
確認報關行取得準確的產品描述、美國協調關稅稅則(HTS)歸類、貨值、原產地及其他合規資訊。委託報關行,並不會免除登記進口商對申報準確性的責任。 - 記錄如何盡到合理注意義務
做出正確判斷之外,也要保存文件,說明決策的依據與過程。 - 調查警訊
建立異常交易、資料差異或供應商資訊不一致時的通報與升級處理流程,並記錄調查、發現、後續稽核及採取的改正措施。 - 檢視強迫勞動風險控管
依企業實際供應鏈及風險程度,採取適當的供應鏈追溯措施。若其他資訊顯示疑慮,單憑供應商聲明未必足以提供保障。企業可先追溯風險較高的零組件,並核實供應商提供的資訊。對複雜供應鏈而言,結合內部控管、供應商合作、數據分析及外部專業支援,有助於提升可追溯性。 - 建立改正措施流程
發現錯誤時,判斷其他進口申報是否也受到影響,以及是否適合進行事前揭露或採取其他改正措施。再根據調查結果更新政策、改善控管,並依企業風險情況調整稽核工作。
- 檢視主要進口產品
結語
新的貿易詐欺執法資源指南不只是一份教育資料,也提供了了解政府貿易執法重點,以及聯邦機關可運用工具的重要線索。
指南顯示,CBP、國土安全部、司法部、國土安全調查局(HSI)及其他聯邦機關之間的海關執法合作正日益緊密。海關違規的後果,也可能遠超過補繳關稅。
對進口商而言,重點很清楚:不要等到 CBP、司法部或其他相關方發現原本可以由企業內部辨識的合規問題。
若企業在稅則歸類、貨物估價、原產地、貿易救濟措施、強迫勞動及紀錄保存方面建立健全控管,並備妥佐證文件,就更有能力因應不斷變化的執法環境。
未來,海關合規的關鍵不只是把進口申報做對,還要能證明申報正確,並證明企業在發現問題時,已採取合理措施查明及改正。
想加強企業的合規計畫?
中菲行的貿易合規團隊可協助企業評估合規缺口、檢視高風險領域,並強化海關控管。聯繫中菲行專家,討論您的貿易合規需求。